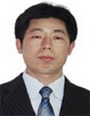
 赖绍松 资深大律师
赖绍松律师先后毕业于北京大学、清华大学,获法学学士、法学硕士、管理学硕士学位,系中共党员,资深律师,近30年办案经验,精通税法、房地产法、物权法、知识产权法、公司法及证券法等法律制度,谙熟诉讼程序及诉讼技巧,富有丰富的实战经验……[详细简介]
2024年1月15日,波兰税务局更新中小企业固定资产折旧政策及房产税政策。主要内容包括:1、新增特殊加速折旧政策。自2024年1月1日起,位于人均税收低于全国水平且失业率达到或超过全国平均失业率120%的自治市的中小企业,其自建有形固定资产在首次入账登记时,可以享受特殊加速折旧政策,具体如下:(1)若自治市的失业率为全国平均失业率的120%-170%,则位于该自治市的中小企业的自建有形固定资产最低折旧年限为10年;(2)若自治市的失业率超过全国平均失业率的170%,则位于该自治市的中小企业的自建有形固定资产最低折旧年限为5年。此前,中小企业的自建有形固定资产仅适用直线折旧法,折旧率为2.5%;2、提高房产税税率。2024年度房产税最高税率调整如下:(1)商业活动用地:每平方米1.34兹罗提;(2)其他用地:每平方米0.71兹罗提;(3)住宅:每平方米1.15兹罗提;(4)商业建筑:每平方米33.10兹罗提;(5)其他用途建筑:每平方米11.17兹罗提;(6)构筑物:按构筑物价值的2%征收。土地的房产税计税依据为土地面积,构筑物的房产税计税依据为折旧后的资产净值,除构筑物和土地外的房产税计税依据为建筑物可用面积。(内容来源:荷兰国际财政文献局网站,国家税务总局宁波市税务局编译)
来源:国家税务总局
重点领域
虚开增值税专用发票罪刑事辩护 骗取出口退税罪刑事辩护 走私普通货物罪刑事辩护 税务渎职犯罪刑事辩护 重大税务案件法学专家论证重大疑难案件办理
重大疑难税务处理行政复议 重大税务行政处罚行政诉讼 不动产交易增值税问题处理 废旧物资收购发票抵扣认证 农副产品收购发票抵扣代理范围
代理各类涉税行政诉讼案件 出具税务律师法律意见书 组织著名法学专家论证 专家证人出庭作证 司法会计审计与鉴定关于我们
资深税务律师 联系我们 关于我们 税法专家网 税务诉讼网 税务律师网 房地产律师咨询
